内部収益率とは?意味やIRRとの関係をわかりやすく解説!(投資判断:キャッシュフロー:割引率:NPVとの違いなど)
内部収益率とは?意味やIRRとの関係をわかりやすく解説!(投資判断 キャッシュフロー 割引率 NPVとの違いなど)
投資案件や事業計画を比較する際には、売上や利益だけでは判断しにくい場面があります。
初期投資の金額、将来受け取るキャッシュフロー、回収までの期間をまとめて評価する指標として役立つのが内部収益率です。
英語ではIRRと呼ばれ、企業の設備投資、不動産投資、株式投資、ベンチャー投資、M&Aなど幅広い投資判断で活用されています。
ただし、IRRの数値が高ければ常に良い案件とは限りません。
キャッシュフローの発生時期や再投資の前提、NPVとの関係まで確認することが、実務での適切な使い方につながります。
内部収益率の意味と投資判断における結論
それではまず内部収益率の意味と、投資判断で押さえたい結論について解説していきます。
内部収益率とIRRの基本的な定義
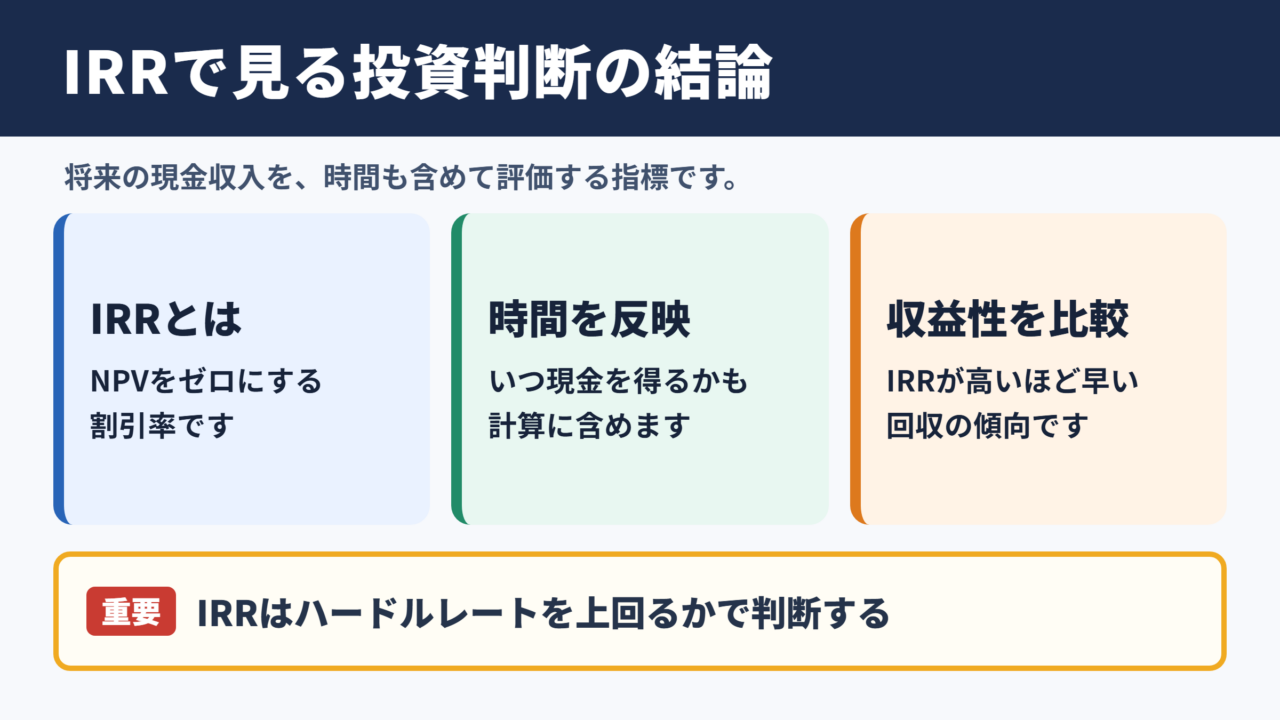
内部収益率とは、投資によって将来得られるキャッシュフローを現在価値へ割り引いたときに、正味現在価値がゼロになる割引率のことです。
内部収益率は英語のInternal Rate of Returnの略であり、一般にはIRRという表記が使われます。
たとえば最初に100万円を投資し、その後に複数年にわたり現金収入を得る場合、その現金収入の現在価値の合計が100万円と等しくなる利率を求めます。
この利率がIRRです。
利回りに似た言葉ですが、単純に利益を投資額で割る計算とは異なります。
IRRでは、いつ現金を受け取るのかという時間の要素まで反映されます。
内部収益率は、投資から生じる将来キャッシュフローの現在価値と初期投資額が一致する割引率です。
投資案件の期待収益性を年率で比較しやすくする指標として活用されます。
IRRで判断できる投資案件の収益性
IRRが高い案件は、同じ初期投資額に対して早い時期に大きなキャッシュフローを生む傾向があります。
反対にIRRが低い案件は、回収までに時間がかかる、または得られるキャッシュフローが小さい可能性を示します。
企業では、資本コストや要求収益率を基準にして判断する方法が一般的です。
たとえば会社が投資に求める最低収益率を年率8パーセントと定めている場合、IRRが8パーセントを上回る案件は採算に合う候補となります。
一方で、IRRが8パーセントを下回るなら、資金調達コストや株主が求める収益を十分に賄えないおそれがあります。
最初に押さえたい実務上の判断基準
内部収益率を使う際の基本は、IRRとハードルレートを比較することです。
ハードルレートとは、投資を実行するために必要と考える最低限の収益率を指します。
資本コスト、借入金利、事業リスク、物価上昇率、代替投資の利回りなどを踏まえて設定します。
IRRがハードルレートを超えるかどうかは、案件を一次判断するためのわかりやすい目安です。
ただし、IRRだけで最終決定するのは早計でしょう。
投資金額の大きさや事業戦略との整合性も確認する必要があります。
キャッシュフローと割引率の関係
続いてはキャッシュフローと割引率の関係を確認していきます。
会計利益ではなくキャッシュフローを用いる理由
IRRの計算対象は、原則として会計上の利益ではなくキャッシュフローです。
利益には減価償却費のように、実際の現金支出を伴わない項目が含まれます。
また、売上を計上していても代金が未回収であれば、手元資金が増えているとは限りません。
投資の回収可能性を考えるなら、実際にいつ現金が出入りするかを追う必要があります。
そのため、設備投資では初期投資額、運転資金の増減、税金、売却額、残存価額まで含めてキャッシュフローを設計します。
税引後のフリーキャッシュフローを用いると、より実態に近い評価を行いやすくなります。
時間価値を反映する割引計算
現在の100万円と、5年後の100万円は同じ価値ではありません。
現在の資金は運用でき、将来には不確実性もあるためです。
この考え方を貨幣の時間価値と呼びます。
割引率は将来のキャッシュフローを現在価値へ換算するための割合であり、リスクが高い投資ほど高めに設定される傾向があります。
IRRは、案件のキャッシュフローから逆算して求められる割引率です。
つまり外部から設定した割引率ではなく、投資案件の内部にある収益力を利率として表す指標といえます。
現在価値は、将来キャッシュフローを一プラス割引率の年数乗で割って求めます。
将来受け取る現金が同額なら、早く受け取れる案件ほど現在価値は大きくなります。
初期投資と回収時期がIRRに与える影響
初期投資が同じであれば、早期にキャッシュフローを回収できる案件ほどIRRは高くなりやすい特徴があります。
たとえば1年目から十分な現金収入を得る案件と、5年目にまとまった収入を得る案件を比べると、総受取額が同じでも前者のIRRが高くなることがあります。
これは早期回収した資金を、次の投資や事業運営に回せるためです。
一方、長期プロジェクトでは後半に大きな収益が出るケースもあります。
IRRだけを見ると不利に映る場合があるため、事業の成長性や将来の売却価値も合わせて検討します。
| 比較項目 | 早期回収型の案件 | 後期回収型の案件 |
|---|---|---|
| 初期の資金負担 | 比較的短期間で軽くなりやすい | 長期間の資金拘束が起こりやすい |
| IRRへの影響 | 高くなりやすい | 低くなりやすい |
| 不確実性 | 将来予測への依存が小さめ | 長期予測への依存が大きめ |
| 確認したい点 | 初期需要と回収計画 | 市場成長と残存価額 |
NPVとの違いと併用方法
続いてはNPVとの違いと、両者を併用する方法を確認していきます。
正味現在価値の基本的な考え方
NPVはNet Present Valueの略であり、日本語では正味現在価値と呼ばれます。
将来のキャッシュフローを一定の割引率で現在価値に換算し、初期投資額を差し引いて求めます。
NPVがプラスであれば、その投資は設定した割引率を上回る価値を生むと判断できます。
NPVがマイナスであれば、期待する収益率を満たしていない可能性があります。
IRRが率で表されるのに対して、NPVは円などの金額で表される点が大きな違いです。
NPVは、各年のキャッシュフローを割り引いた現在価値の合計から初期投資額を引いた金額です。
NPVがゼロになるときの割引率がIRRに当たります。
IRRとNPVの比較
IRRは投資の収益率を直感的に把握しやすく、異なる案件の利回りを比べる際に便利です。
NPVは企業価値や投資による金額ベースの貢献を確認しやすい指標です。
たとえばIRRが高くても、投資規模が小さければ得られる利益額は限られます。
反対にIRRがやや低くても、巨額の投資で大きなNPVを生む案件は企業価値への貢献が大きい場合があります。
収益率の比較にはIRR、価値の増加額の確認にはNPVという役割分担を意識すると判断しやすくなります。
| 項目 | IRR | NPV |
|---|---|---|
| 日本語名称 | 内部収益率 | 正味現在価値 |
| 表示形式 | パーセント | 金額 |
| 主な用途 | 収益率の比較 | 企業価値への貢献額の比較 |
| 割引率 | キャッシュフローから算出 | 事前に設定して使用 |
| 判断の目安 | ハードルレートを上回るか | ゼロを上回るか |
判断結果が食い違う場合の考え方
複数案件を比較すると、IRRが高い案件とNPVが大きい案件が一致しないことがあります。
この現象は、投資規模やキャッシュフローの発生時期が異なるときに起こりやすいものです。
たとえば小規模で短期間に回収できる案件はIRRが高くなりやすく、大規模で長期にわたり価値を生む案件はNPVが大きくなりやすい傾向があります。
企業価値を最大化する観点では、通常はNPVを重視する考え方が有力です。
ただし、予算制約、資金繰り、事業ポートフォリオ、人員の制約もあります。
数値が食い違った場合には、どちらか一方を機械的に採用するのではなく、投資可能額と経営方針を踏まえて判断しましょう。
IRRとNPVが異なる結論を示す場合、収益率だけでなく投資額と価値創出額を確認します。
企業全体の価値を考える場面では、NPVを軸にしてIRRを補助指標として使う方法が実務的です。
内部収益率の計算方法と具体例
続いては内部収益率の計算方法と、数字を使った具体例を確認していきます。
IRRを求める数式の考え方
IRRは、NPVがゼロになる割引率を求めることで算出します。
初期投資をマイナスのキャッシュフローとして置き、1年目以降の収入や支出を年ごとのキャッシュフローとして並べます。
そのうえで、すべての現在価値の合計がゼロになる率を探します。
年数が増えるほど計算は複雑になるため、実務では表計算ソフトや財務計算機を利用する方法が一般的です。
重要なのは計算式を暗記することより、入力するキャッシュフローに漏れがないようにすることでしょう。
初期投資をマイナス一〇〇万円、1年目から3年目の回収額を順に四〇万円、四〇万円、四〇万円とした場合、各年の現在価値の合計が一〇〇万円となる割引率を求めます。
この割引率が内部収益率です。
表計算ソフトでのIRR関数の利用
表計算ソフトでは、各期のキャッシュフローを縦または横に入力し、IRR関数を使うと内部収益率を計算できます。
初期投資はマイナスの数値、回収額はプラスの数値として入力する点が基本です。
たとえば投資開始時点にマイナス100万円、翌年からプラス30万円、プラス40万円、プラス50万円、プラス60万円と並べれば、各期間が等間隔である前提のIRRを求められます。
日付が不規則な場合は、日付を指定して計算できるXIRR関数を使うと実態に近い評価が可能です。
不動産の取得日や売却日、分割入金日が不規則な投資では、XIRRの利用を検討するとよいでしょう。
計算例から見る投資案件の比較
ここでは、初期投資額が同じ2つの案件を比べます。
案件Aは早期に回収額が大きく、案件Bは後半に大きな回収額が発生する設定です。
総額だけを見ると案件Bが魅力的に見えることがあります。
しかし、資金の回収時期まで考慮すると、案件AのIRRが高くなることもあります。
| 時点 | 案件Aのキャッシュフロー | 案件Bのキャッシュフロー |
|---|---|---|
| 開始時点 | マイナス一〇〇万円 | マイナス一〇〇万円 |
| 1年目 | プラス五〇万円 | プラス一〇万円 |
| 2年目 | プラス四〇万円 | プラス二〇万円 |
| 3年目 | プラス三〇万円 | プラス九〇万円 |
| 総受取額 | 一二〇万円 | 一二〇万円 |
両案件の総受取額は同じでも、案件Aは早く資金を回収できます。
この違いがIRRに反映されます。
ただし、案件Bに将来の追加収益や戦略的な価値があるなら、IRRだけで不採用と決める必要はありません。
IRRを使う際の注意点と限界
続いてはIRRを使う際の注意点と、指標の限界を確認していきます。
複数のIRRが発生する可能性
一般的な投資では、最初に投資額が流出し、その後に回収額が流入するため、IRRはひとつに決まることが多いでしょう。
しかし、途中で大規模な追加投資や撤去費用が発生する案件では、キャッシュフローの符号が複数回入れ替わることがあります。
この場合、IRRが複数存在したり、計算結果が安定しなかったりする可能性があります。
環境対策費用、設備更新費、原状回復費、事業再編費用を含むプロジェクトでは特に注意が必要です。
IRRが一意に定まらない場合は、NPVを中心に評価するほうが判断しやすくなります。
再投資率に関する前提
IRRには、途中で受け取ったキャッシュフローをIRRと同じ利回りで再投資できるという見方につながりやすい面があります。
高いIRRが計算されたとしても、実際に同じ高利回りで資金を運用できるとは限りません。
特に短期間で高いIRRを示す案件では、この前提が現実と離れることがあります。
再投資の可能性まで慎重に見るなら、修正内部収益率であるMIRRを使う方法もあります。
MIRRでは資金調達率や再投資率を別途設定できるため、より現実的な条件で収益性を評価しやすくなります。
高いIRRは魅力的ですが、将来の回収資金を同じ利回りで再投資できる保証までは示しません。
資金の再投資先や資金繰りも、投資評価の重要な確認事項です。
投資規模と事業リスクの見落とし
IRRは割合で表示されるため、投資規模の違いを見えにくくすることがあります。
少額投資でIRRが30パーセントの案件と、大型投資でIRRが12パーセントの案件では、企業にもたらす金額が大きく異なる可能性があります。
また、予想キャッシュフロー自体が過度に楽観的なら、計算されたIRRも信頼できません。
売上数量、販売価格、原材料費、人件費、稼働率、金利、為替、税率などの前提を点検する必要があります。
複数の想定を置く感度分析や、悲観ケースを含めたシナリオ分析も有効です。
IRRは精密な予測を保証する数字ではなく、前提条件に基づく判断材料として扱う姿勢が大切です。
投資評価に活かす実務の進め方
続いては投資評価にIRRを活かす実務の進め方を確認していきます。
キャッシュフロー計画の作成手順
投資評価の出発点は、根拠のあるキャッシュフロー計画です。
最初に土地、建物、設備、システム、導入費用、運転資金などの初期支出を整理します。
次に売上増加、コスト削減、補助金、税効果、売却収入など、将来の流入要素を洗い出します。
保守費、更新費、追加人員、広告費、撤去費などの流出要素も忘れてはいけません。
各項目をいつ発生するかまで時系列に落とし込むことで、IRRやNPVの計算精度が高まります。
ハードルレートの設定方法
ハードルレートは、投資の採否を決めるための基準となる収益率です。
企業では加重平均資本コストを参考にすることがあります。
借入金利だけではなく、株主資本に対して求められる収益や案件固有のリスクも考慮する必要があります。
安定した既存事業への投資と、新規市場へ参入する投資では、不確実性が異なります。
そのため、すべての案件に同じハードルレートを当てはめるのではなく、リスクの大きさに応じた基準を設ける方法が適しています。
IRRと定性情報を組み合わせる視点
投資判断には、数字に表れにくい要素もあります。
たとえば新技術の獲得、取引先との関係維持、法規制への対応、ブランド価値の向上、将来の事業選択肢の確保などです。
短期のIRRが低くても、長期戦略にとって必要な投資であれば実行する意義があります。
一方で、魅力的な将来像だけで収益性の課題を見過ごすことも避けたいところです。
定量評価としてIRRとNPVを確認し、定性評価として戦略性やリスクを検討することで、判断の質を高められます。
まとめ
内部収益率とは、投資による将来キャッシュフローの正味現在価値がゼロになる割引率であり、IRRとも呼ばれる指標です。
IRRがハードルレートを上回れば、収益性の面では投資候補と考えられます。
ただし、IRRは割合の指標であり、投資規模や企業価値への貢献額までは十分に示しません。
そのため、NPVを併用して金額ベースの価値を確認することが重要です。
キャッシュフローの時期、再投資の前提、追加投資の可能性、事業リスクも踏まえながら評価しましょう。
IRRを単独の答えとして扱うのではなく、投資判断を支える有力な材料として活用することが、より納得感のある意思決定につながります。