内部収益率の計算方法は?求め方や公式も解説!(IRR関数:エクセル:補間法:具体例など)
内部収益率は、投資案件や設備導入、不動産投資などの収益性を判断するときに役立つ指標です。投資額と将来のキャッシュフローを一つの利率にまとめて比較できるため、複数の案から優先順位を決める場面でも活用されています。
ただし、IRRの意味だけを理解しても、計算式やエクセル関数、補間法とのつながりが曖昧では実務で使いにくいでしょう。この記事では内部収益率の求め方を、公式の考え方から具体例、判断時の注意点まで順を追って解説します。
内部収益率の意味と計算結果の見方
それではまず、内部収益率の意味と計算結果の見方について解説していきます。
内部収益率とIRRの基本的な考え方
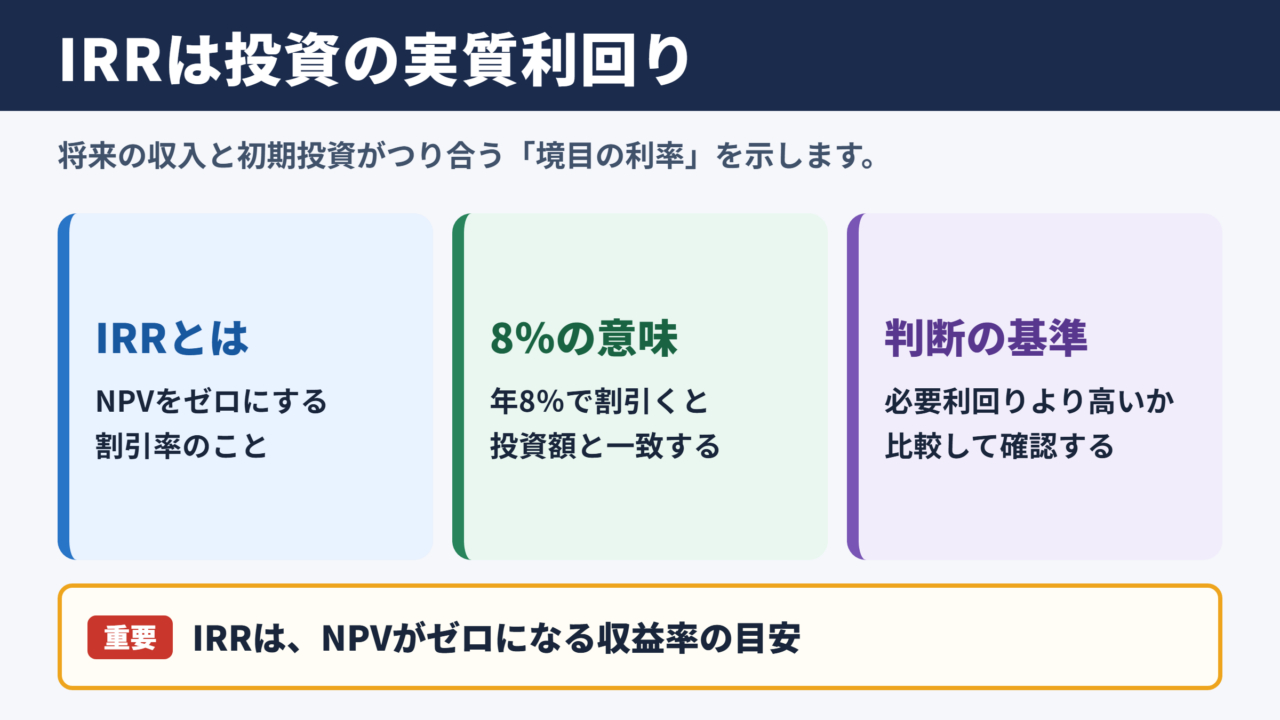
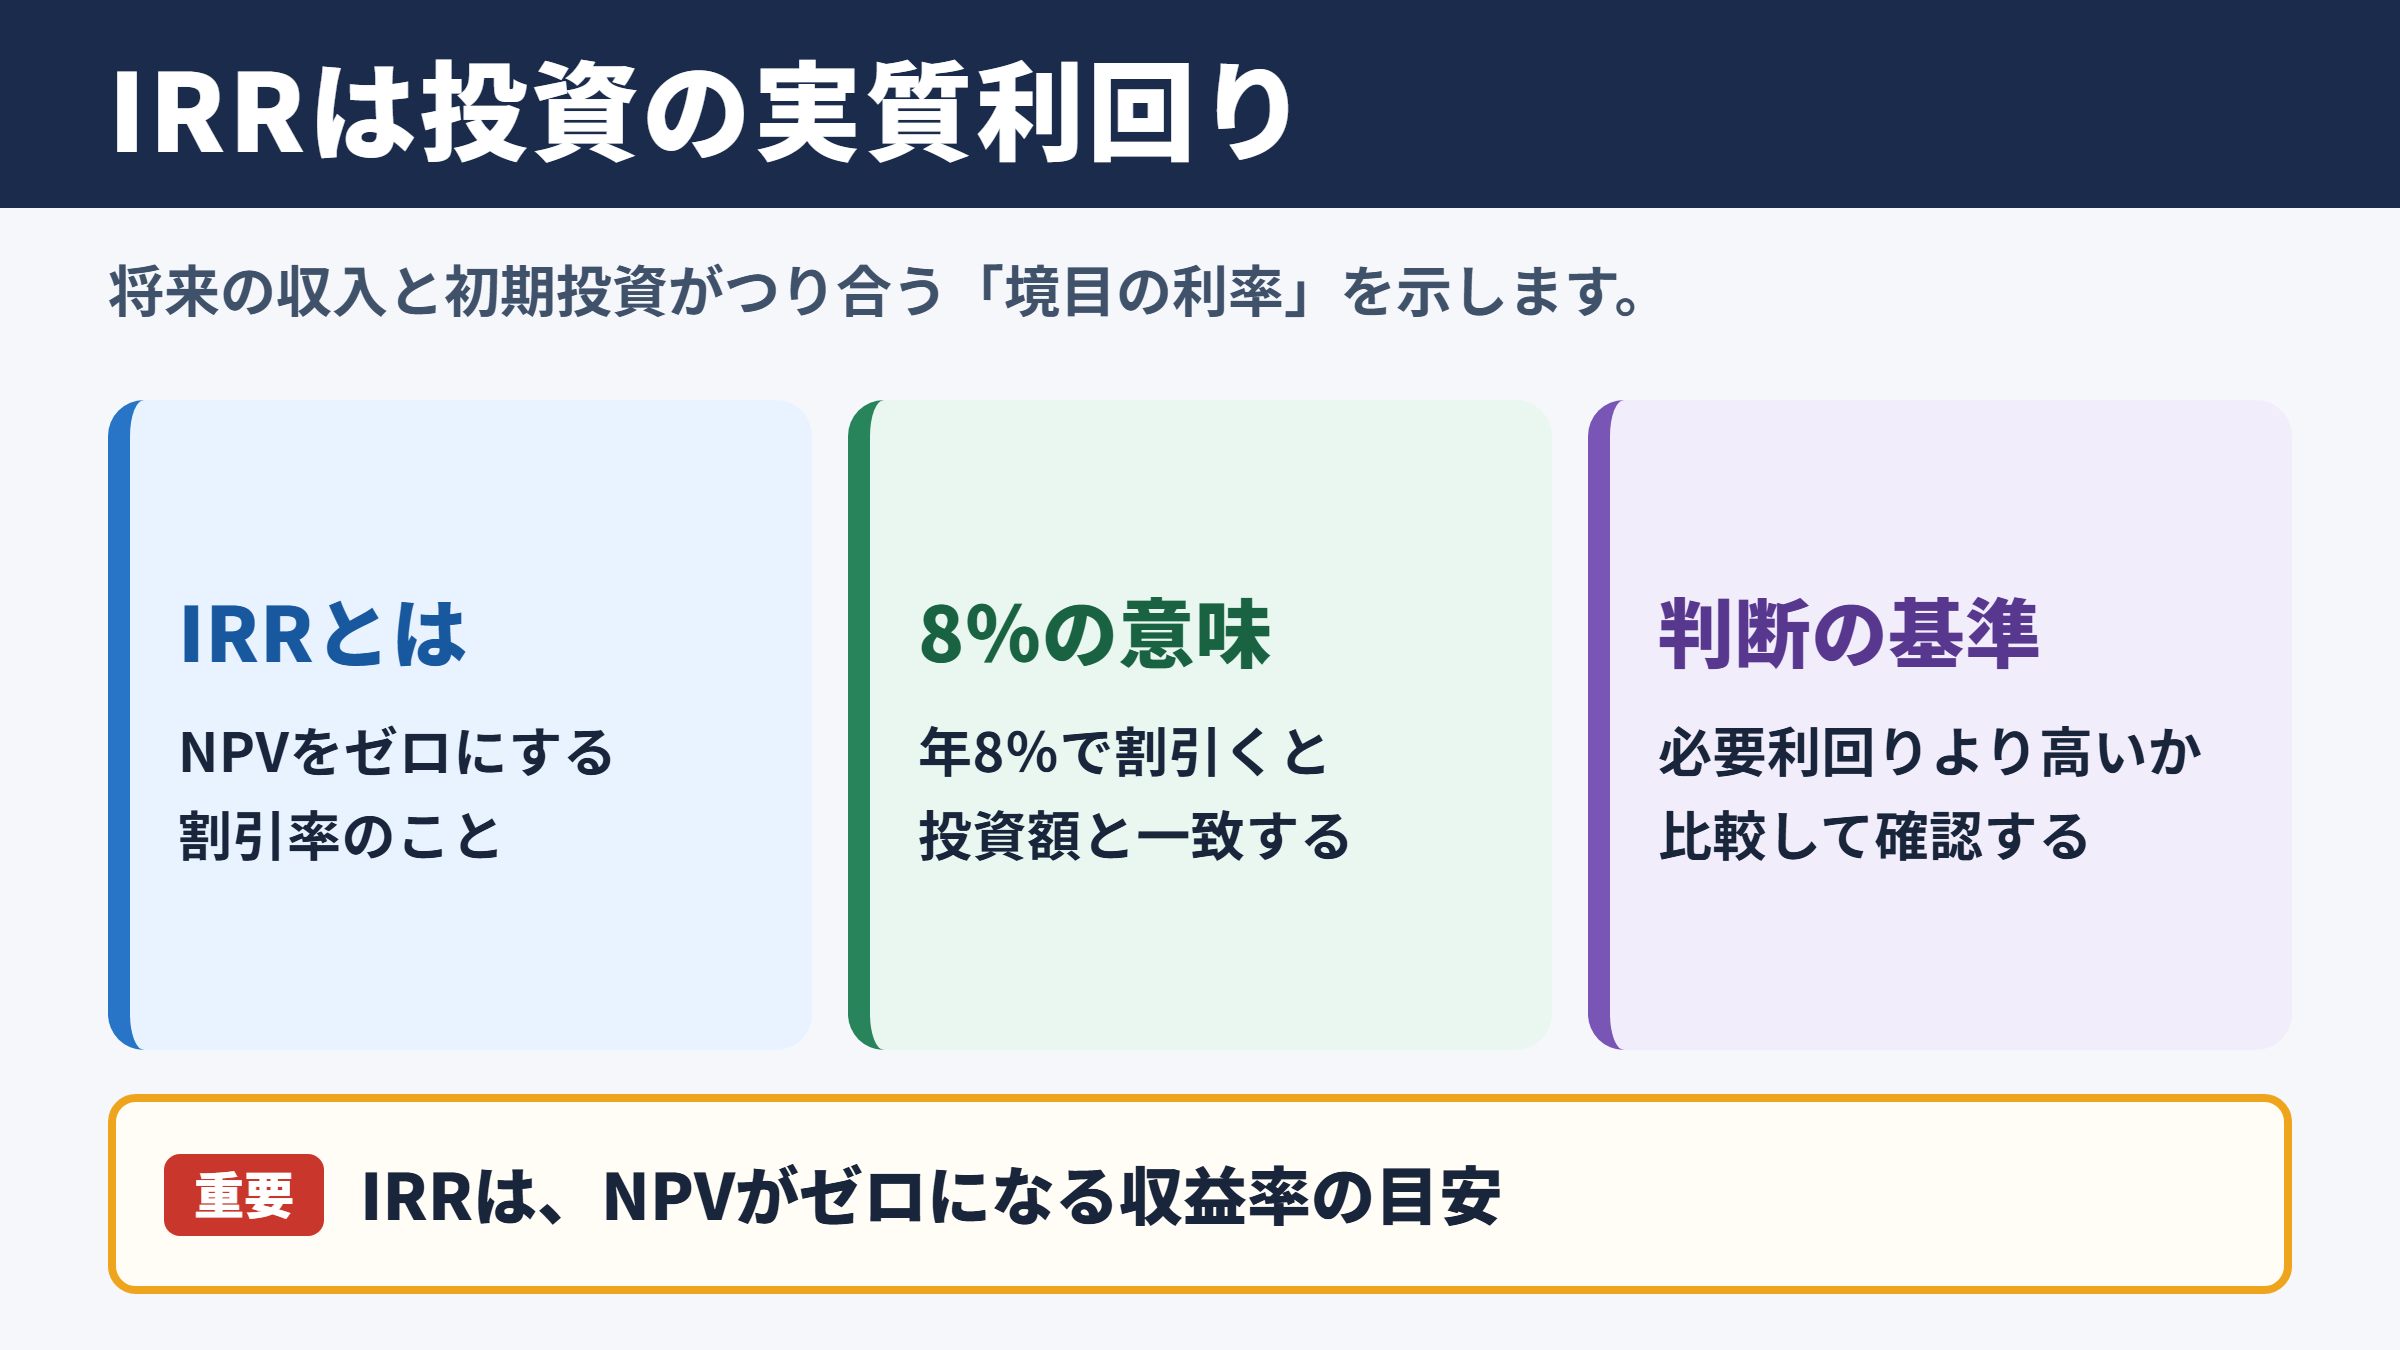
内部収益率とは、英語のInternal Rate of Returnを略したIRRのことで、投資から得られる将来のキャッシュフローの現在価値合計が、最初の投資額と等しくなる割引率を指します。言い換えると、正味現在価値であるNPVがゼロになる利率です。
たとえば最初に100万円を支出し、その後に毎年キャッシュインフローを得る投資を考えます。この投資のIRRが年8パーセントなら、将来受け取る資金を年8パーセントで現在価値へ割り引いた合計が、投資額100万円と一致するという意味になります。
IRRは投資案件が生み出す利回りの目安であり、銀行預金の金利や借入金利、企業が要求する収益率と比較するための数値です。単純な利益額だけでは判断しにくい、回収時期の違いも計算に反映できる点が特徴でしょう。
NPVがゼロになる割引率との関係
IRRを理解するうえで欠かせないのがNPVです。NPVは、将来のキャッシュフローを一定の割引率で現在価値に換算し、初期投資額を差し引いた金額をいいます。
NPVの考え方
NPV = 将来キャッシュフローの現在価値合計 - 初期投資額
IRRは、このNPVがちょうどゼロになる割引率です。
割引率を低く設定すれば、将来受け取る金額の現在価値は大きくなり、NPVはプラスになりやすくなります。反対に割引率を高くすると現在価値が小さくなり、NPVはマイナスへ近づく仕組みです。
その境目となる利率がIRRです。投資判断では、IRRが会社の資本コストや最低限必要な利回りを上回っているかを確認します。
収益率として比較するときの判断基準
IRRが高い案件ほど、一般には資金効率がよいと評価できます。ただし、8パーセントのIRRが高いか低いかは、資金調達コスト、事業リスク、投資期間、代替案によって変わります。
たとえば企業の要求収益率が5パーセントであれば、IRRが8パーセントの案件は基準を上回ります。一方で要求収益率が10パーセントなら、同じ案件でも期待水準に届かない判断になるでしょう。
IRRは単独の数値だけで採否を決めるものではありません。比較対象となるハードルレート、投資期間、キャッシュフローの確実性を合わせて確認することが重要です。
内部収益率の公式と手計算の流れ
続いては、内部収益率の公式と手計算の流れを確認していきます。
IRRの計算式に含まれる要素
IRRの計算式では、初期投資額と各期のキャッシュフロー、そして求めたい割引率を使います。初期投資は通常マイナスで表し、将来得られる収入や売却収入はプラスで扱います。
IRRの基本式
0 = C0 + C1 ÷ (1+r)+ C2 ÷ (1+r)の二乗 + C3 ÷ (1+r)の三乗
C0は初期投資額、C1以降は各期のキャッシュフロー、rが内部収益率です。
実際には投資期間が長くなるほど項目が増えます。式の中にrの二乗や三乗などが含まれるため、単純な四則演算だけで正確な答えを出すのは難しい場合が多いでしょう。
そこで、エクセルのIRR関数や補間法を利用します。計算の仕組みを知っておくと、関数で得た結果が妥当かを確認しやすくなります。
キャッシュフローを時系列で整理する方法
計算前には、いつ、いくら資金が出入りするかを時系列で整理します。会計上の利益ではなく、実際の現金収支に着目する点が大切です。
| 時点 | 内容 | キャッシュフロー |
|---|---|---|
| 開始時 | 設備購入と設置費用 | マイナス100万円 |
| 1年後 | 売上増加による純収入 | プラス35万円 |
| 2年後 | 売上増加による純収入 | プラス40万円 |
| 3年後 | 純収入と売却収入 | プラス45万円 |
減価償却費は会計上の費用ですが、支出が発生する時点は設備購入時です。そのためIRRの計算では、減価償却費そのものではなく、税金への影響を踏まえた税引後キャッシュフローとして整理する必要があります。
収入と支出の発生時期を誤るとIRRは大きく変わります。年末に受け取るのか、月初に入金されるのかといった条件も、精度が求められる案件では明確にしましょう。
手計算で確認する際の基本手順
手計算では、まず仮の割引率を設定してNPVを計算します。NPVがプラスなら割引率を上げ、マイナスなら割引率を下げるという試行を繰り返します。
たとえば5パーセントでNPVがプラス、10パーセントでNPVがマイナスになったなら、IRRは5パーセントから10パーセントの間にあると判断できます。その後、より細かい利率で計算するか、補間法で近似値を求めます。
手計算は時間がかかりますが、NPVと割引率が反対方向に動く関係を理解するには有効です。エクセルで計算する場合も、概算の位置を把握しておくと異常な結果に気付きやすくなります。
エクセルのIRR関数による計算手順
続いては、エクセルのIRR関数による計算手順を確認していきます。
IRR関数の書式と入力する範囲
エクセルのIRR関数は、等間隔で並ぶキャッシュフローから内部収益率を求める関数です。基本的な書式はIRR(値の範囲、推定値)となります。
値の範囲には、初期投資額から最終年のキャッシュフローまでを時系列順に指定します。初期投資額をマイナス、回収額をプラスとして入力し、範囲内に少なくとも一つずつ異なる符号の数値を含める必要があります。
入力例
A2にマイナス1000000
A3に350000
A4に400000
A5に450000
計算式はIRR(A2からA5)です。
結果が0.087のように表示された場合、表示形式をパーセントへ変更すれば8.7パーセントとして確認できます。推定値は省略できますが、計算が収束しにくいときは予想に近い利率を指定するとよいでしょう。
不規則な日付に対応するXIRR関数
投資日や入金日が毎年同じ間隔ではない場合、IRR関数よりXIRR関数が適しています。XIRR関数はキャッシュフローに対応する日付も指定し、実際の日数を考慮して年率を計算します。
不動産の購入、工事費の分割支払い、月ごとの売上回収、途中売却などがある案件では、資金の動く間隔が均等ではないことも珍しくありません。このようなケースでIRR関数を使うと、実態とのずれが生じる可能性があります。
日付を別の列に入力し、金額範囲と日付範囲を同じ行数で指定します。実務の資金計画に近い計算をしたい場合はXIRR関数を選ぶと考えると分かりやすいでしょう。
エラー表示と結果が出ない場合の確認点
IRR関数でエラーが出る原因には、マイナスとプラスの両方が範囲内にないこと、空白や文字列が混在していること、計算が収束しないことなどがあります。特に初期投資をマイナスで入力し忘れるケースには注意が必要です。
また、複数回にわたって資金流出と流入の符号が切り替わるキャッシュフローでは、IRRが複数存在したり、計算結果が直感と合わなかったりすることがあります。推定値を変えて結果を確認することも必要です。
IRR関数の数値をそのまま採用せず、入力範囲、符号、日付の並び、NPVとの整合性を確認してください。計算式が正しくても、元データが違えば判断も変わります。
補間法を使った内部収益率の求め方
続いては、補間法を使った内部収益率の求め方を確認していきます。
補間法が役立つ場面
補間法は、二つの割引率で計算したNPVを利用し、その間にあるIRRを近似的に求める方法です。関数を使えない環境での概算や、エクセルの計算結果を検算する場面で役立ちます。
前提として、低い割引率でのNPVがプラス、高い割引率でのNPVがマイナスになっている状態を用意します。IRRはその二つの利率の間にあるため、NPVの差を使って位置を推定できます。
ただし、補間法は曲線で動くNPVを直線に近似する手法です。厳密な答えではなく、実用的な概算値として扱う姿勢が適しています。
補間法の公式と計算例
補間法では、低い割引率をr1、そのときのNPVをNPV1、高い割引率をr2、そのときのNPVをNPV2とします。NPV1はプラス、NPV2はマイナスです。
補間法の公式
IRR = r1 + NPV1 ÷ (NPV1 - NPV2)×(r2 - r1)
NPV2はマイナス値のまま式へ入れます。
たとえば8パーセントでNPVがプラス2万円、10パーセントでNPVがマイナス1万円だったとします。この場合、IRRは8パーセントに、2万円を3万円で割った割合と2パーセントを掛けた値を加えて求めます。
概算結果は約9.33パーセントです。エクセルのIRR関数による結果と比較すれば、入力や計算の妥当性を確認しやすくなるでしょう。
補間法を使うときの注意点
低い利率と高い利率の幅が大きすぎると、近似誤差も大きくなります。より精度を上げたい場合は、最初の補間結果に近い二つの利率を設定し直して、再度NPVを計算します。
また、IRRが存在しないキャッシュフローや複数のIRRが発生するケースでは、補間法だけで正しい結論を出すことは困難です。収支の符号が何度も変わる案件では、NPVを複数の割引率で確認する必要があります。
補間法は計算過程を説明しやすい反面、複雑な投資案件では補助的な方法と位置付けるとよいでしょう。最終判断にはIRR関数、XIRR関数、NPVも併用します。
具体例で見るIRRの計算と投資判断
続いては、具体例で見るIRRの計算と投資判断を確認していきます。
設備投資を想定したキャッシュフロー例
ここでは、初期投資として300万円を支出し、その後3年間で毎年120万円のキャッシュフローを得る設備投資を考えます。最終年には設備の売却収入30万円も受け取る前提です。
| 年度 | キャッシュフロー | 内容 |
|---|---|---|
| 0年目 | マイナス300万円 | 設備の取得費用 |
| 1年目 | プラス120万円 | 運用による純収入 |
| 2年目 | プラス120万円 | 運用による純収入 |
| 3年目 | プラス150万円 | 純収入と売却収入 |
この数値をエクセルに入力してIRR関数を使うと、年率の内部収益率を求められます。ここで重要なのは、売却収入や撤去費用、追加投資など、最終年度に発生する金額を漏れなく含めることです。
ハードルレートと比較する考え方
仮にこの案件のIRRが年12パーセントだったとしても、必ず採用すべきとは限りません。会社が資金を調達するコストや、同程度のリスクを持つ他案件の期待収益率と比較する必要があります。
ハードルレートが8パーセントであれば、IRRが12パーセントの案件は基準を4ポイント上回ります。ハードルレートが15パーセントなら、資本コストを回収できない可能性があるため、条件の見直しが必要になるでしょう。
IRRがハードルレートを上回るかどうかは、投資採算を考える基本的な基準です。ただし、案件規模が異なる場合には、IRRだけで順位を付けないことも大切です。
NPVと回収期間を組み合わせる理由
IRRは割合で示されるため、小規模で短期の案件が高く見えることがあります。一方、NPVは投資によって増える企業価値を金額で示すため、案件規模を考慮した比較に向いています。
さらに、投資回収期間を確認すれば、資金がどれほど早く戻るかも把握できます。資金繰りに余裕がない場合や、市場変化が早い事業では、回収期間が重要な判断材料になるでしょう。
IRRは利回り、NPVは価値の増加額、回収期間は資金回収の速さを示します。三つの指標を並べて見ることで、偏りの少ない投資判断につながります。
内部収益率を活用する際の注意点
続いては、内部収益率を活用する際の注意点を確認していきます。
再投資利回りに関する前提
IRRには、途中で得られたキャッシュフローを同じIRRで再投資できるという前提が含まれます。IRRが非常に高い案件では、実際に同じ高利回りで再投資できるとは限りません。
現実的な再投資利率を反映したい場合には、修正内部収益率であるMIRRを検討する方法があります。資金調達コストと再投資利率を分けて設定できるため、長期案件ではより実態に合う場合もあります。
高いIRRほど優れた投資とは限らない理由の一つが、この再投資前提です。数値の背景まで理解して評価する姿勢が求められます。
複数の内部収益率が生じるケース
通常の投資では、開始時に大きな支出があり、その後は収入が続くため、IRRは一つに定まりやすい傾向があります。しかし、途中で大規模な修繕費、更新投資、撤去費用などが発生すると、キャッシュフローの符号が複数回変わることがあります。
この場合、数学的には複数のIRRが存在する可能性があります。エクセルの結果が推定値により変化する場合は、複数解の可能性を疑い、NPVプロファイルを確認するとよいでしょう。
判断が難しい案件では、IRRよりNPVを中心に評価するほうが分かりやすいこともあります。特に相互排他的な投資案を比較する場合は、NPVの優先度が高まります。
税金と物価変動を反映する重要性
投資判断に使うキャッシュフローは、可能な限り税引後で見積もります。法人税、補助金、税額控除、減価償却による節税効果などを反映しなければ、実際の収益性と差が出るためです。
また、売上や費用が将来の物価上昇によって変わる場合、名目金額と実質金額を混在させないよう注意します。名目キャッシュフローを使うなら名目割引率、実質キャッシュフローを使うなら実質割引率を使うのが基本です。
計算条件の統一ができていないと、精密な関数を使っても信頼できるIRRにはなりません。前提条件を資料として残しておくと、後からの検証にも役立ちます。
内部収益率の計算方法のまとめ
内部収益率は、投資のNPVがゼロになる割引率であり、案件ごとの収益性を利回りとして比較するための重要な指標です。初期投資をマイナス、将来の収入をプラスとして時系列に整理することが、正しい計算の出発点になります。
等間隔のキャッシュフローにはエクセルのIRR関数、不規則な日付を含む場合にはXIRR関数が便利です。補間法は結果の概算や検算に役立ちますが、複雑なキャッシュフローでは関数の値だけに頼らずNPVも確認しましょう。
IRR、NPV、回収期間、ハードルレートを組み合わせることで、投資の利回り、価値、資金回収の速さを多面的に評価できます。税金、再投資、将来の費用、日付条件も反映し、実態に近いキャッシュフローで判断することが大切です。