内部収益率法とは?特徴やメリット・デメリットも解説!(投資判断基準:正味現在価値法との比較:採用基準など)
内部収益率法とは?特徴やメリット・デメリットも解説!(投資判断基準:正味現在価値法との比較:採用基準など)
設備投資や新規事業、賃貸不動産、M&Aなどの判断では、将来得られる収益と現在の支出をどのように比べるかが重要になります。
その代表的な手法が内部収益率法です。
投資案件ごとの採算性を割合で把握できるため、経営会議や予算編成で活用される場面も少なくありません。
一方で、数値だけを見て採用を決めると、投資規模や資金回収の時期を見落とすおそれがあります。
この記事では、内部収益率法の意味、計算の考え方、正味現在価値法との違い、採用基準、実務での注意点を分かりやすく整理します。
内部収益率法の基本概念
それではまず内部収益率法の基本概念について解説していきます。
内部収益率の意味
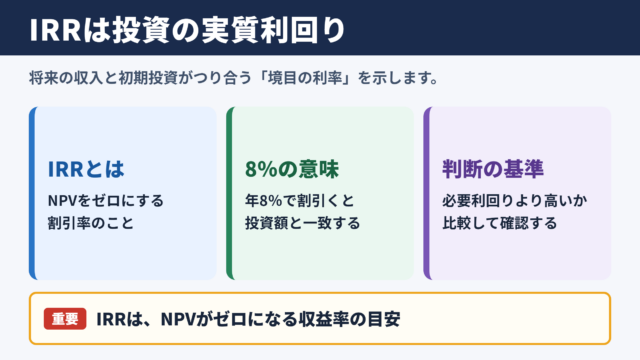
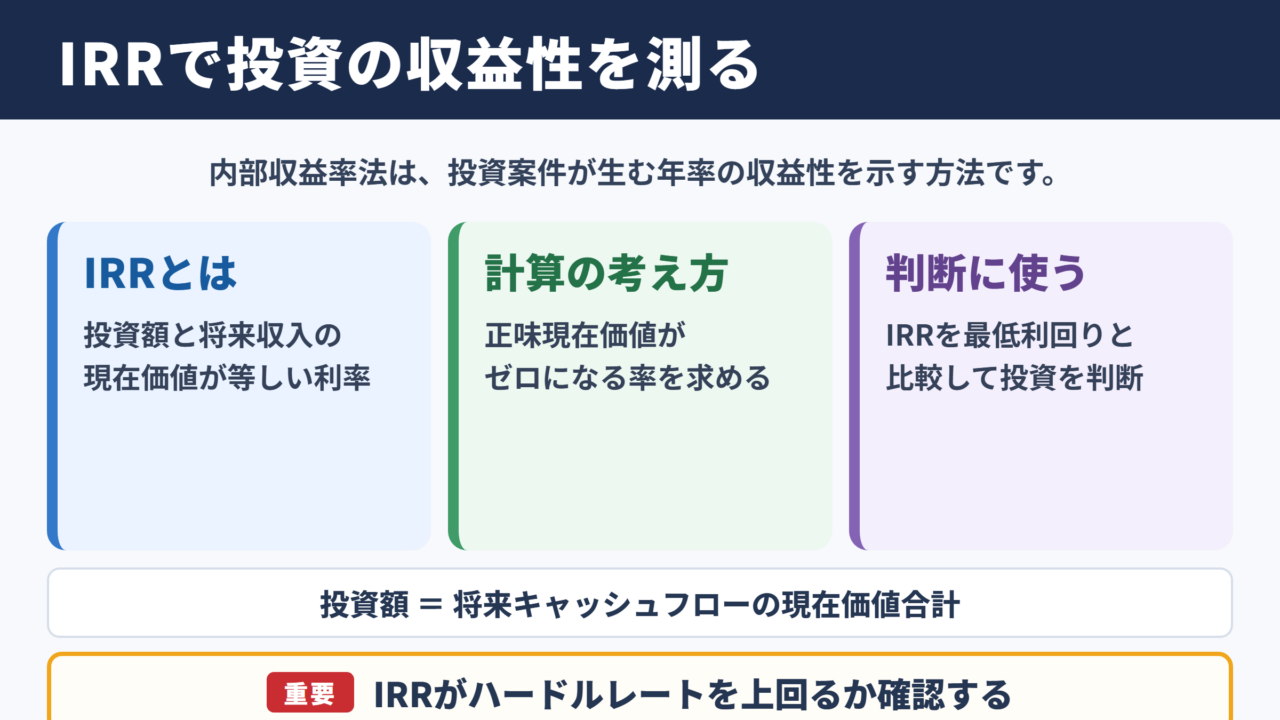
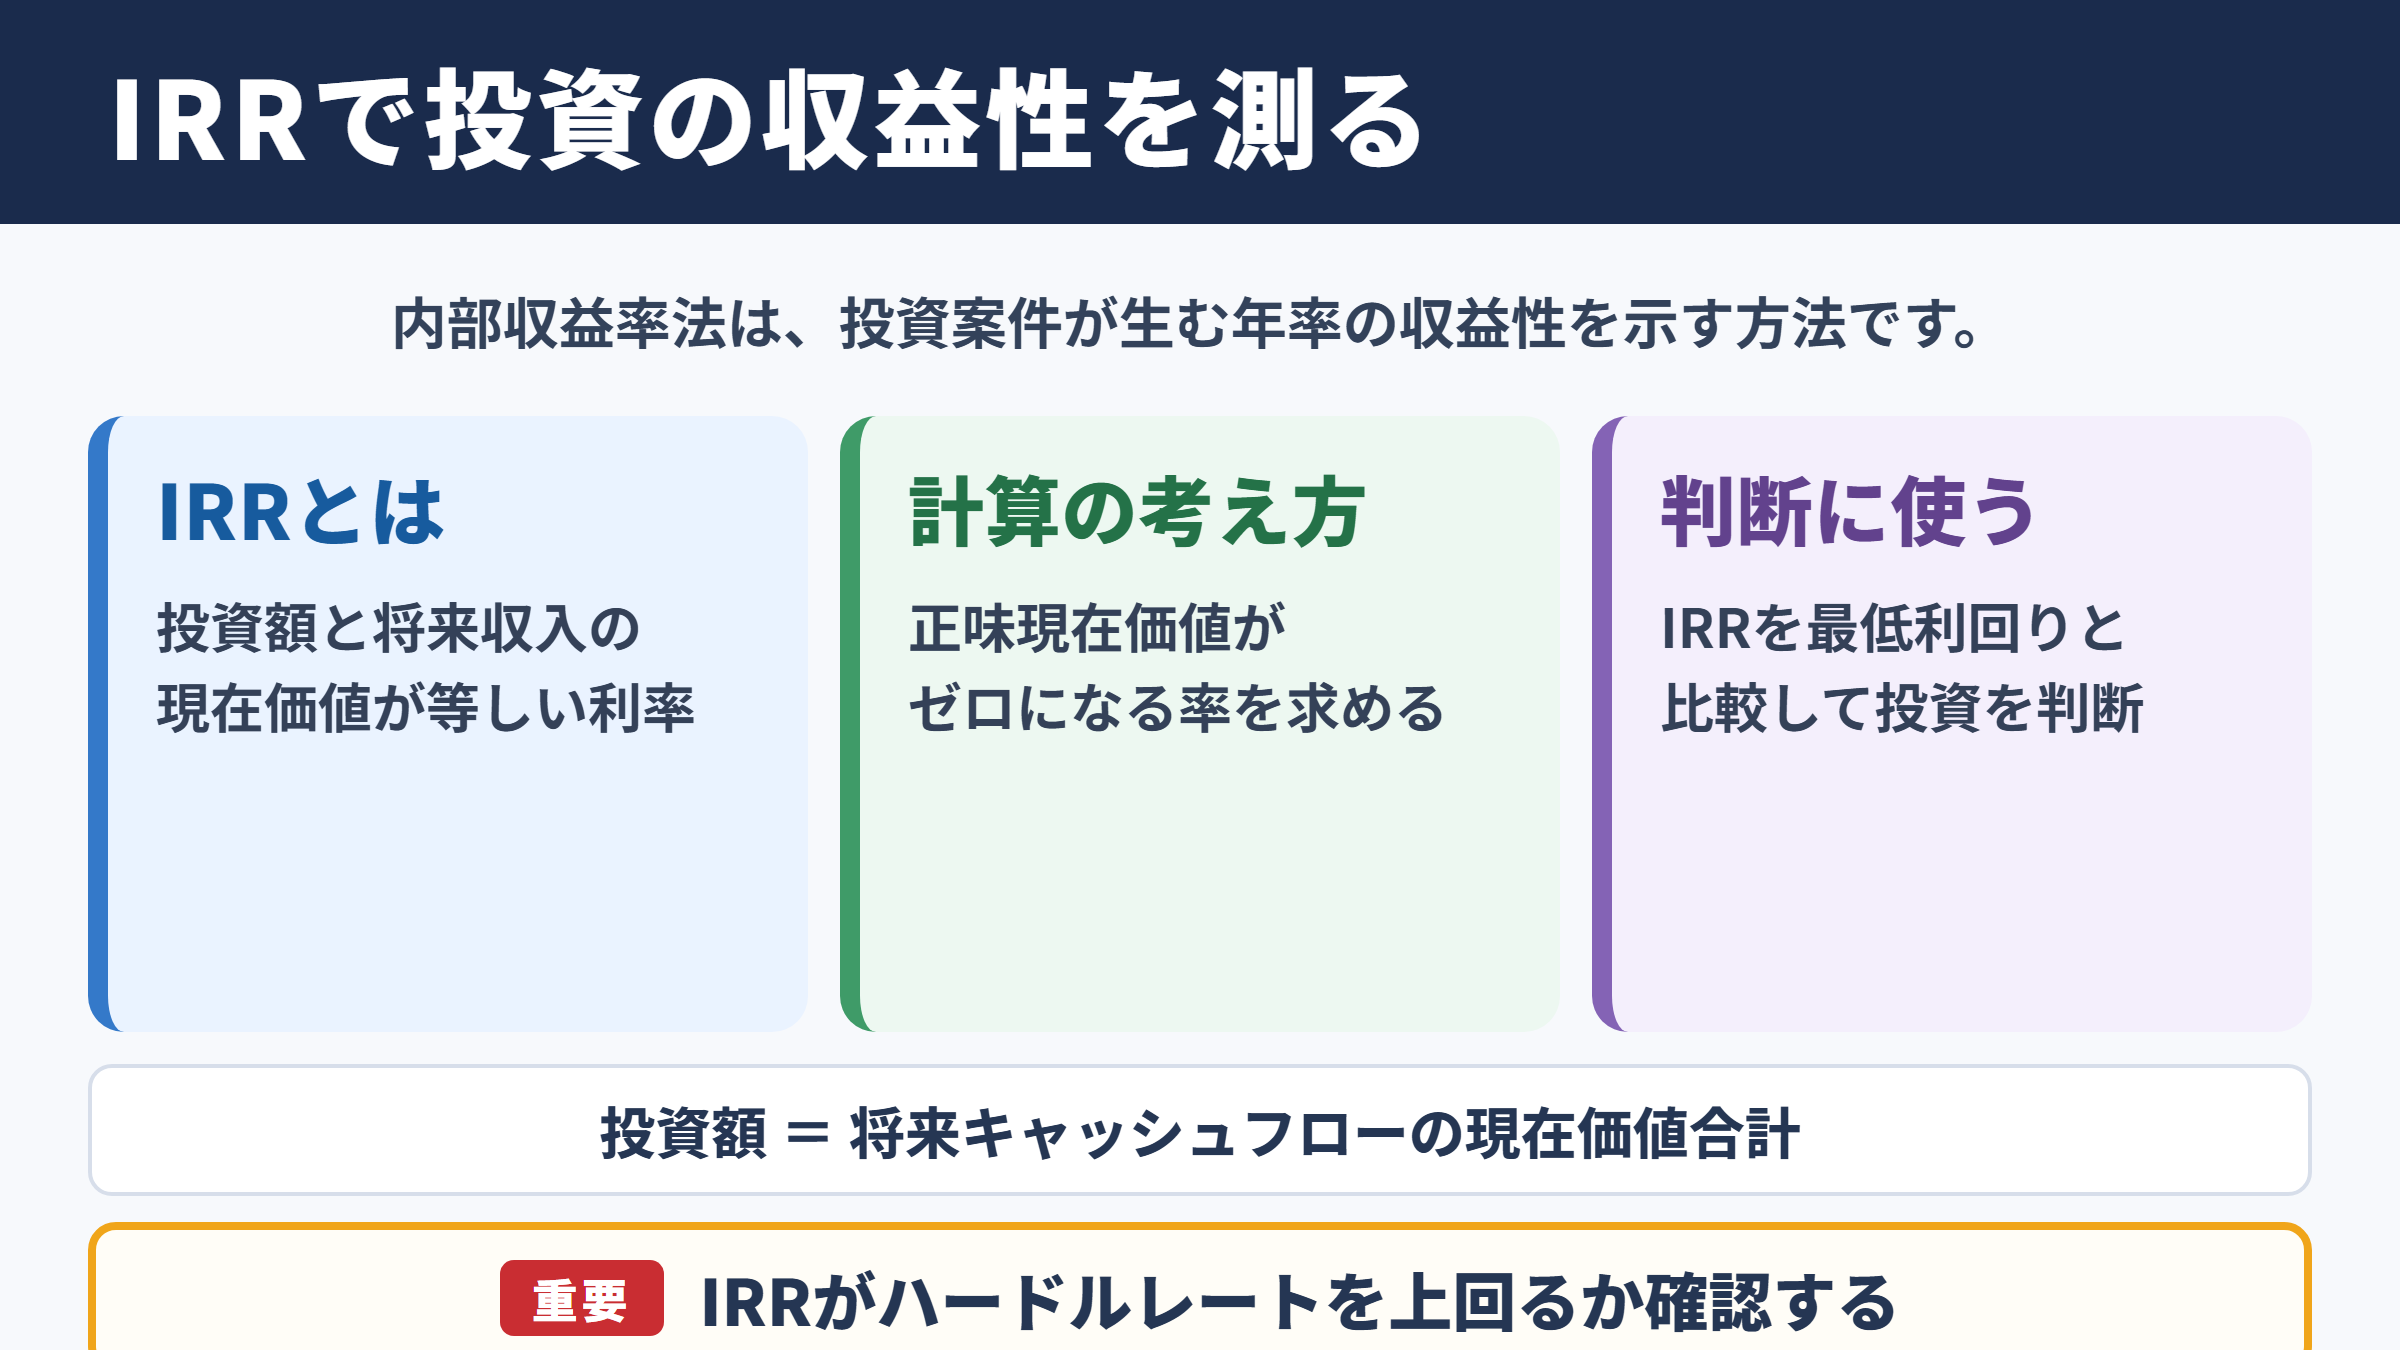
内部収益率法とは、投資によって将来発生するキャッシュフローの現在価値と、最初に支出する投資額が等しくなる割引率を求める方法です。
この割引率はIRRと呼ばれ、Internal Rate of Returnの略称として知られています。
たとえば、ある設備を購入するために1,000万円を支出し、その後に複数年にわたって現金収入を得るとします。
その現金収入をある利率で現在価値へ割り引いた合計が1,000万円になるなら、その利率が内部収益率です。
IRRは投資案件そのものが生み出す収益性を年率で示す指標と考えると理解しやすいでしょう。
利回りのように見える数値であるため、複数案件を比較する際にも直感的に使いやすい特徴があります。
内部収益率法では、正味現在価値がゼロになる割引率を求めます。
投資額をI、各期のキャッシュフローをCF、内部収益率をrとすると、投資額と将来キャッシュフローの現在価値合計が一致する状態を探す考え方です。
なお、会計上の利益ではなく、原則として実際の資金の出入りであるキャッシュフローを使う点も重要です。
減価償却費のように支出を伴わない費用は、キャッシュフローを組み立てる際に調整する必要があります。
投資判断で重視される理由
企業が投資判断を行う際には、投資額を回収できるかだけでなく、資本コストを上回る収益を得られるかを確認しなければなりません。
内部収益率法では、算出したIRRと企業が求める最低利回りを比較します。
最低利回りには、借入金利、株主が期待する収益率、事業のリスク、代替投資の利回りなどが反映されます。
これらを総合して設定した基準をハードルレートや要求収益率と呼びます。
IRRがハードルレートを上回る場合、その案件は資本コストを超える収益を見込めると判断しやすくなります。
反対にIRRが下回る場合は、資金を投じても期待する水準の価値を生みにくい可能性があります。
内部収益率が高いことは魅力ですが、必ずしも投資額が大きい案件や企業価値への貢献が大きい案件を意味しません。
投資判断では、IRRだけで完結させず、正味現在価値や資金繰りも併せて確認する姿勢が重要です。
利回りとの違い
IRRは一般的な預金金利や表面利回りと同じ意味ではありません。
将来のキャッシュフローが発生する時期と金額をすべて考慮したうえで算出される、投資案件固有の収益率です。
不動産投資で家賃収入だけを見る表面利回りでは、購入時の諸費用、空室、修繕、売却価格などを十分に反映できないことがあります。
一方でIRRは、保有期間中の収入と支出、最終的な売却収入まで含めて評価できる点に強みがあります。
早い時期に現金が戻る案件ほどIRRは高くなりやすい傾向があります。
そのため、同じ総利益でも回収時期が異なる案件では、IRRに差が生じます。
内部収益率法の計算手順
続いては内部収益率法の計算手順を確認していきます。
キャッシュフローの整理
計算の出発点は、投資開始から終了までのキャッシュフローを時系列で整理することです。
初期投資は通常マイナスで表し、売上による収入、コスト削減額、運転資金の回収、売却代金などはプラスとして扱います。
設備投資では、購入価格だけでなく、設置費用、教育費、保守費用、追加の運転資金も初期または将来の支出に含めます。
税金の影響も大きいため、実務では税引後キャッシュフローを用いることが一般的です。
| 時点 | 内容 | キャッシュフロー |
|---|---|---|
| 開始時 | 設備購入と設置費用 | マイナス1,000万円 |
| 1年目 | 営業活動による現金収入 | プラス300万円 |
| 2年目 | 営業活動による現金収入 | プラス350万円 |
| 3年目 | 営業活動による現金収入 | プラス400万円 |
| 4年目 | 営業収入と売却収入 | プラス450万円 |
将来の売上予測を過度に楽観視すると、IRRも実態より高く見積もられます。
計算式よりも前提となるキャッシュフローの精度が投資判断の質を左右します。
割引率の探索
内部収益率は、正味現在価値がゼロになる割引率を探して求めます。
単純な四則演算だけで求めることは難しいため、表計算ソフトや財務計算機を使う場面が一般的です。
ExcelやGoogleスプレッドシートでは、IRR関数を利用すると、等間隔で並んだキャッシュフローから内部収益率を算出できます。
月次や日次のように発生日が不規則なキャッシュフローには、XIRR関数を使うと実務に近い計算が可能です。
等間隔のキャッシュフローでは、IRR関数に初期投資から最終年までの数値範囲を指定します。
日付ごとの資金移動を反映したい場合は、XIRR関数に金額の範囲と日付の範囲を指定します。
ただし、関数が数値を返したからといって、その結果が自動的に正しいとは限りません。
入力した支出と収入の符号、年度のずれ、売却額や税効果の計上漏れを確認する必要があります。
計算結果の読み取り
仮にIRRが12パーセントで、会社のハードルレートが8パーセントなら、内部収益率法では採用候補になります。
この差は、資本コストを上回る余力があることを示す一つの目安です。
ただし、IRRが12パーセントという結果だけでは、何年で投資を回収するか、最大でどれほど資金が不足するかまでは分かりません。
投資期間が長い案件や、後半に大きな収入が集中する案件は、資金繰りの観点から別途確認が必要になるでしょう。
IRRは収益率のものさしであり、資金残高そのものを示すものではありません。
投資回収期間法、累積キャッシュフロー、感度分析と組み合わせることで、より立体的な評価につながります。
採用基準とハードルレート
続いては採用基準とハードルレートを確認していきます。
基本的な採用基準
内部収益率法の基本的な採用基準は、IRRがハードルレート以上であれば採用、下回れば見送るという考え方です。
ハードルレートは、企業がその投資に対して最低限求める収益率を表します。
| 比較内容 | 判断の方向性 | 考え方 |
|---|---|---|
| IRRがハードルレートを上回る | 採用を検討 | 要求収益率を満たす可能性 |
| IRRがハードルレートと同水準 | 慎重に検討 | 追加リスクや戦略性を確認 |
| IRRがハードルレートを下回る | 原則として見送り | 資本コストを回収しにくい可能性 |
ここで注意したいのは、ハードルレートが固定の数字ではない点です。
成熟市場の設備更新と、新規市場への参入では、失敗リスクや不確実性が異なるため、同じ基準で比較すると判断がゆがむことがあります。
資本コストとの関係
企業全体の資本コストとしては、加重平均資本コストであるWACCが参照されることがあります。
WACCは、借入にかかるコストと株主資本に求められる収益率を、資金構成に応じて加重平均した考え方です。
IRRがWACCを上回るなら、理論上は資金提供者が求めるリターンを超え、企業価値の向上に寄与する余地があります。
もっとも、個別案件には事業固有のリスクがあるため、WACCに一定の上乗せをした利率を採用基準にする場合もあります。
ハードルレートを低く設定しすぎると、採算性の低い投資まで採用されやすくなります。
反対に高く設定しすぎると、将来の成長につながる投資機会を逃す可能性があるため、事業リスクに応じた設計が欠かせません。
複数案件の優先順位
予算に余裕があり、各案件が独立しているなら、IRRが採用基準を満たす案件を複数採用できる場合があります。
一方で、予算に制約がある場合や、いずれか一つしか選べない案件では、IRRの高さだけで優先順位を決めると問題が生じます。
たとえば、投資額100万円でIRRが30パーセントの案件と、投資額1億円でIRRが15パーセントの案件を比べる場面を考えます。
前者は収益率が高くても、後者のほうが生み出す金額ベースの価値が大きいことがあります。
相互排他的な案件では、IRRの順位と企業価値への貢献順位が一致しないことがあります。
このような場合は、正味現在価値法を中心に比較するのが基本です。
正味現在価値法との比較
続いては正味現在価値法との比較を確認していきます。
評価指標の違い
正味現在価値法は、将来キャッシュフローをあらかじめ決めた割引率で現在価値に換算し、初期投資額を差し引いた金額を求める方法です。
この金額が正であれば、投資は企業価値を増やすと判断します。
IRRが割合で収益性を示すのに対し、NPVは金額で価値の増減を示します。
そのため、経営資源をどれだけ増やせるかを直接的に把握しやすいのはNPVです。
| 比較項目 | 内部収益率法 | 正味現在価値法 |
|---|---|---|
| 主な結果 | 収益率 | 価値の増減額 |
| 採用基準 | IRRがハードルレート以上 | NPVがゼロより大きい |
| 分かりやすさ | 利回りとして説明しやすい | 金額の貢献を把握しやすい |
| 投資規模の比較 | 誤解が生じる場合がある | 比較に向いている |
| 割引率の扱い | 計算で求める結果 | 事前に設定する前提 |
企業価値の最大化を重視する理論では、NPVを優先する考え方が基本とされています。
ただし、現場では説明のしやすさからIRRも広く使われており、両者は対立するものではなく補完関係にあります。
判断結果が一致する場面
通常の投資案件では、開始時に大きな支出があり、その後に継続して収入が得られる形になります。
このような標準的なキャッシュフローでは、IRRがハードルレートを上回るかどうかと、NPVがプラスかどうかは多くの場合で同じ結論になります。
ハードルレートが8パーセントで、ある案件のIRRが10パーセントなら、一般にその案件のNPVはプラスになります。
反対にIRRが6パーセントなら、8パーセントで割り引いたNPVはマイナスになりやすい関係です。
この関係が成り立つため、IRRは投資案の一次評価として便利に使えます。
ただし、複数の投資案から一つを選ぶ場合には、次に説明する不一致の可能性を理解しておく必要があります。
判断結果が異なる場面
IRRとNPVの結論がずれる代表例は、投資規模が異なる案件、キャッシュフローの発生時期が大きく違う案件、複数回の大きな支出がある案件です。
たとえば早期に小さな収入を得る案件はIRRが高く見えやすい一方、長期にわたって大きな現金収入を得る案件はNPVが高くなる場合があります。
また、通常とは異なり、収入と支出が何度も入れ替わるキャッシュフローでは、IRRが複数存在することがあります。
この場合、どのIRRを採用すべきかが不明確になり、内部収益率法だけでは安定した判断が難しくなります。
相互排他的な投資案でIRRとNPVの順位が異なるときは、原則としてNPVを重視します。
IRRは補助指標として活用し、投資規模、資金回収時期、戦略上の意味を加えて最終判断を行います。
内部収益率法のメリットとデメリット
続いては内部収益率法のメリットとデメリットを確認していきます。
収益性を把握しやすい利点
内部収益率法の大きなメリットは、投資成果を年率という共通の尺度で示せることです。
事業部門や投資対象が異なる場合でも、IRRを使えば収益性の水準を比較しやすくなります。
経営層や投資委員会に説明する際も、利益額だけでなく、何パーセントの収益率を想定しているかを示せます。
金融商品や借入金利との比較もしやすく、意思決定のコミュニケーションを円滑にする効果が期待できます。
将来のキャッシュフローと時間価値を反映できる点は、単純な利益率にはない強みです。
売上規模だけでは見えない、資金回収の速さや収益の時間的な違いを評価に取り込めます。
再投資仮定の課題
IRRには、途中で得られたキャッシュフローを同じIRRで再投資できるとみなす性質があります。
非常に高いIRRが出た案件では、現実にその高い利回りで資金を再投資できるとは限りません。
たとえば、短期間で大きな収益を得る案件のIRRが40パーセントだったとしても、回収した資金を毎年40パーセントで運用し続けられるとは考えにくいでしょう。
この点を補う手法として、再投資利率を別途設定する修正内部収益率法であるMIRRを使う方法があります。
MIRRでは、プラスのキャッシュフローを現実的な再投資利率で運用したものとして計算します。
長期投資や大規模案件では、IRRだけでなくMIRRも確認すると、より現実的な収益性評価につながります。
複数解と比較の難しさ
キャッシュフローが初期支出から収入へ一度だけ転換する通常案件では、IRRは一つに定まることが多いです。
しかし、環境対策費用、設備の大規模修繕、撤去費用などにより、途中で再び大きな支出が発生すると、符号の変化が複数回起こります。
このようなケースでは、IRRが二つ以上出たり、計算結果が安定しなかったりすることがあります。
表計算ソフトの初期推定値によって異なる結果になる場合もあるため、数値をそのまま採用してはいけません。
複雑なキャッシュフローでは、NPV曲線や複数の割引率での感度分析を行うことが有効です。
投資判断に使う指標は、案件の形に応じて選ぶ必要があります。
実務での活用ポイント
続いては実務での活用ポイントを確認していきます。
前提条件の明文化
内部収益率法を実務で使う際は、計算結果だけでなく、前提条件を文書化することが重要です。
売上成長率、原価率、稼働率、人件費、税率、設備の耐用年数、残存価額などを明確にします。
前提の根拠が曖昧なままでは、IRRが高くても再現性のある意思決定になりません。
過去実績、市場調査、見積書、契約条件など、数字の裏付けを確認しておくとよいでしょう。
投資評価資料では、最も重要な前提が何かを読み手に伝える工夫が欠かせません。
特に売上予測と売却価格は結果を大きく動かしやすいため、根拠と不確実性を併記することが望まれます。
感度分析とシナリオ分析
投資計画は将来を対象にするため、予測どおりに進まない可能性を前提に考える必要があります。
そこで有効なのが、売上、コスト、投資額、稼働開始時期などを変化させる感度分析です。
| シナリオ | 主な前提 | 確認したい事項 |
|---|---|---|
| 基本ケース | 標準的な売上とコスト | 通常時のIRRとNPV |
| 上振れケース | 売上増加やコスト改善 | 追加利益の大きさ |
| 下振れケース | 売上減少や工期遅延 | 採用基準を下回る条件 |
| 厳格ケース | 投資額増加と売上減少 | 資金繰りへの影響 |
感度分析では、どの要因がIRRを最も大きく動かすかを把握できます。
その結果を踏まえ、契約条件の見直し、段階投資、撤退条件の設定などの対策を検討できます。
売上が計画より10パーセント下がった場合、投資額が15パーセント増えた場合、稼働開始が半年遅れた場合などを試算します。
IRRがどの条件でハードルレートを下回るかを確認すると、投資リスクを具体的に把握しやすくなります。
他の指標との併用
実務では、IRRだけを最終判断の根拠にするのではなく、NPV、投資回収期間、利益率、損益分岐点、資金繰り表などを併用します。
事業戦略との整合性、競争優位性、顧客基盤への影響、人材育成といった定性的な要素も無視できません。
たとえば、IRRが基準を少し下回る投資でも、法令対応や既存顧客の維持に不可欠であれば実施を検討する価値があります。
逆に、IRRが高くても、特定の顧客や技術に依存しすぎる案件は、リスクを慎重に評価する必要があります。
内部収益率法は意思決定を助ける強力な道具であり、経営判断そのものを代替するものではありません。
数値と現場の実情を結び付けることで、投資評価の精度は高まります。
内部収益率法のまとめ
内部収益率法は、投資額と将来キャッシュフローから、正味現在価値がゼロになる収益率を求める投資判断手法です。
算出したIRRがハードルレートを上回るかどうかを確認することで、資本コストを超える収益性が期待できるかを評価できます。
利回りとして直感的に比較しやすく、時間価値を反映できる点は大きなメリットです。
一方で、投資規模の違いを十分に表せないこと、複数のIRRが発生する可能性、再投資仮定が現実とずれる可能性には注意が必要でしょう。
相互排他的な案件や投資規模が大きく異なる案件では、企業価値への貢献を金額で示す正味現在価値法を重視する考え方が有効です。
IRR、NPV、投資回収期間、感度分析を組み合わせ、前提条件の妥当性も確認しながら判断することが、失敗しにくい投資評価につながります。