収益と費用の関係は?利益の求め方や計算式も解説!(売上総利益:損益計算書:会計の基本:黒字と赤字など)
収益と費用の関係は?利益の求め方や計算式も解説!(売上総利益:損益計算書:会計の基本:黒字と赤字など)
事業を続けるうえで、売上が増えているかだけを見ても、会社や店舗の本当の状態は判断できません。
収益から費用を差し引いた利益を確認して初めて、黒字か赤字か、どこに改善の余地があるのかが見えてきます。
会計の基本を押さえると、損益計算書の数字が単なる集計結果ではなく、経営判断に使える情報へ変わるでしょう。
ここでは収益と費用の関係、利益の種類、計算式、売上総利益の見方まで、具体例を交えながらわかりやすく解説します。
収益と費用から見る利益の基本
それではまず収益と費用から利益を求める基本について解説していきます。
利益を求める基本式
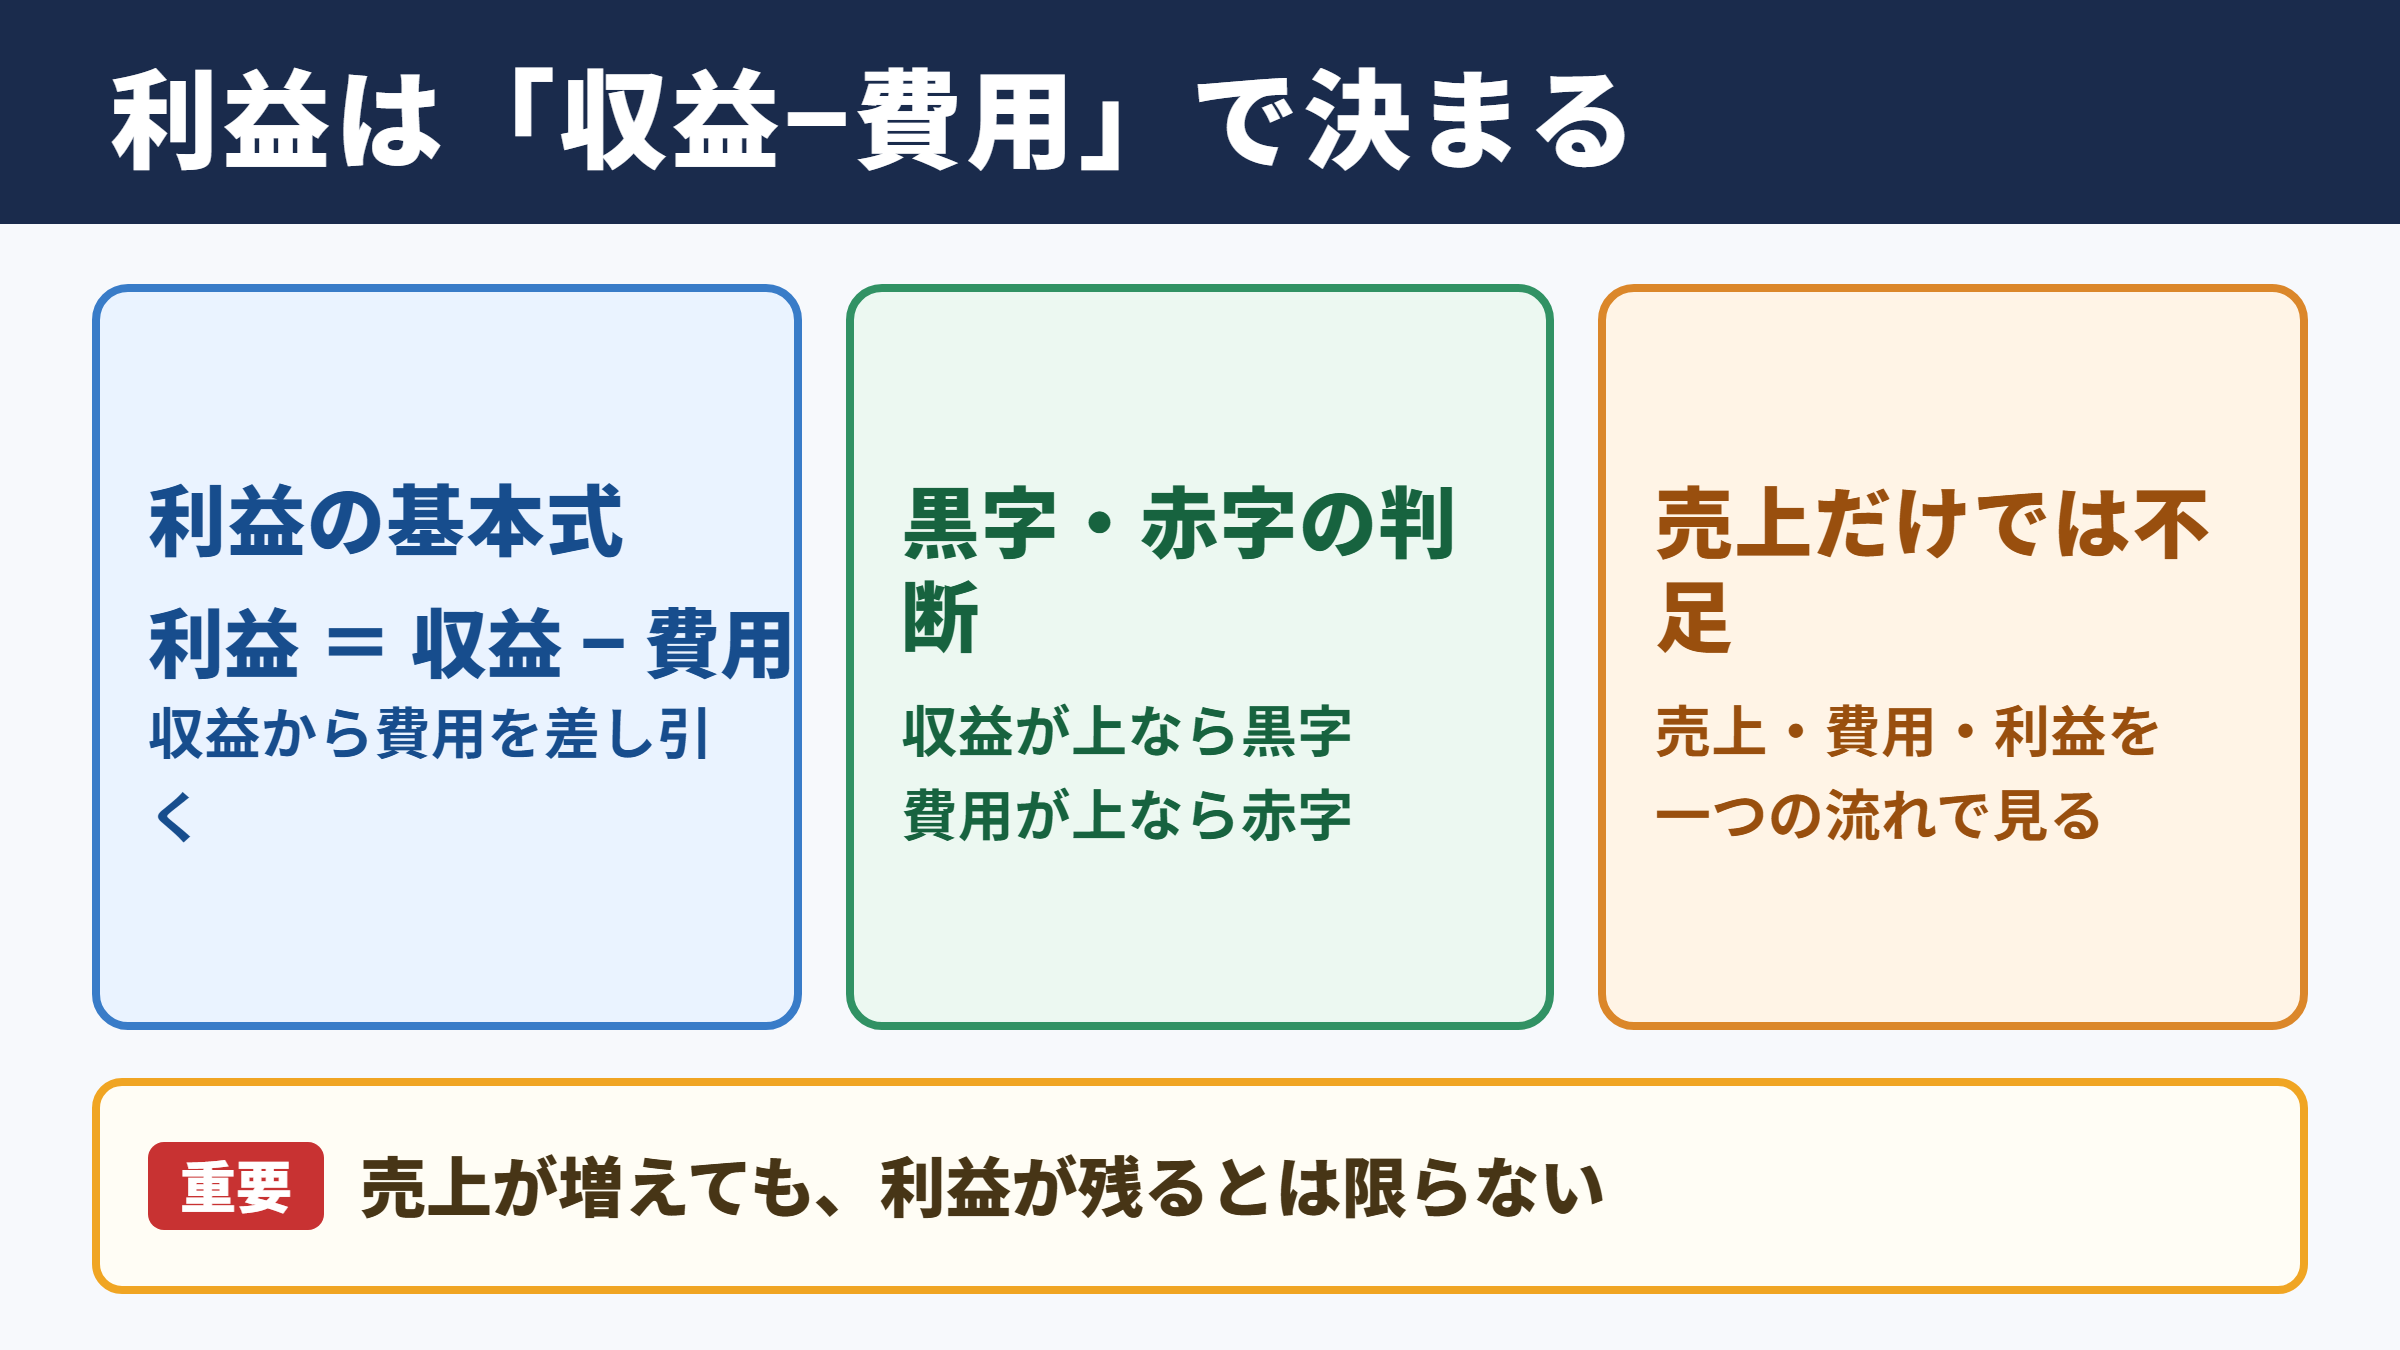
利益とは、企業が得た収益から、その収益を得るために使った費用を差し引いた残りです。
最も基本となる考え方は、収益が費用を上回れば利益が生まれ、費用が収益を上回れば損失になるというものです。
利益 = 収益 - 費用
収益 1,000万円、費用 800万円の場合、利益は 200万円です。
この計算は非常にシンプルですが、実務では収益と費用をどの時点で計上するか、どの利益段階を確認するかによって見え方が変わります。
たとえば現金を受け取っていなくても、商品を引き渡して売上が確定していれば、原則として収益に計上します。
一方で、翌月に支払う予定の家賃や給与であっても、その月の営業活動に対応する費用であれば当月の費用として扱う考え方が重要です。
黒字と赤字の判断基準
黒字とは、一定期間の収益が費用を超え、最終的な利益がプラスになっている状態を指します。
反対に赤字は、費用が収益を上回り、利益がマイナスとなる状態です。
ただし、売上が前年より増えていても、仕入価格や人件費、広告費などが大きく増えれば赤字になることがあります。
そのため、売上の増減だけで黒字か赤字かを判断しない姿勢が欠かせません。
売上が大きくても、利益が残らなければ資金を蓄積できません。
経営状態を確認するときは、売上高、費用、利益を一つの流れとして見ることが大切です。
また、会計上は赤字でも、減価償却費のようにその期に現金が出ていかない費用が含まれている場合があります。
利益と現金残高は一致しないことがあるため、資金繰りの確認も並行して行う必要があるでしょう。
収益と売上の違い
売上は、商品販売やサービス提供といった本業の活動によって得られる収入を意味することが一般的です。
収益は売上より広い概念であり、本業の売上に加えて、受取利息、受取配当金、固定資産の売却益なども含まれます。
たとえば飲食店であれば、料理や飲料の販売額が売上高です。
預金の利息を受け取った場合、その利息は売上ではなく営業外収益として計上されることがあります。
売上高は本業の力を示し、収益全体は企業活動で得た収入全般を示すという違いを意識すると、損益計算書を読みやすくなります。
損益計算書における利益の区分
続いては損益計算書における利益の区分を確認していきます。
売上総利益の意味
売上総利益は、売上高から売上原価を差し引いて求める利益です。
一般に粗利益、または粗利とも呼ばれ、商品やサービスそのものがどれだけ利益を生み出しているかを測る基本指標になります。
売上総利益 = 売上高 - 売上原価
売上高 500万円、売上原価 300万円の場合、売上総利益は 200万円です。
小売業では仕入れた商品の仕入価格が売上原価になり、製造業では材料費、労務費、製造経費などが売上原価に含まれます。
サービス業では、外注費やサービス提供に直接必要な費用を原価として管理する場合があります。
売上総利益が低下しているなら、販売価格の見直し、仕入先との交渉、商品構成の改善などを検討する場面でしょう。
営業利益と本業の収益力
営業利益は、売上総利益から販売費及び一般管理費を差し引いた利益です。
販売費及び一般管理費には、給与、家賃、水道光熱費、広告宣伝費、通信費、消耗品費など、本業を運営するための費用が含まれます。
営業利益 = 売上総利益 - 販売費及び一般管理費
売上総利益 200万円、販売費及び一般管理費 150万円の場合、営業利益は 50万円です。
営業利益は、本業によって継続的に利益を出せているかを見るための重要な数字です。
受取利息や一時的な売却益の影響を受けにくいため、事業そのものの採算性を確認しやすい特徴があります。
売上総利益が十分でも営業利益が少ない場合は、固定費や販管費が重くなっている可能性があります。
経常利益と当期純利益
経常利益は、営業利益に営業外収益を加え、営業外費用を差し引いた利益です。
借入金の支払利息や為替差損益など、本業以外でも継続的に発生しやすい収支が反映されます。
さらに、臨時的な利益や損失、法人税などを反映した後に残るのが当期純利益です。
当期純利益は、最終的に会社に残った利益として注目されますが、固定資産の売却や災害損失など、一時的な要因で大きく変わる場合があります。
そのため、最終利益だけでなく、売上総利益、営業利益、経常利益を順番に確認することが大切です。
| 利益の種類 | 主な計算 | 確認できる内容 |
|---|---|---|
| 売上総利益 | 売上高から売上原価を差し引く | 商品やサービスの基本的な採算 |
| 営業利益 | 売上総利益から販管費を差し引く | 本業による収益力 |
| 経常利益 | 営業利益に営業外収支を反映する | 通常の企業活動全体の収益力 |
| 当期純利益 | 経常利益に特別損益と税金を反映する | 最終的に残った利益 |
費用の種類と収益との対応関係
続いては費用の種類と収益との対応関係を確認していきます。
変動費と固定費の違い
費用は、売上や生産量に応じて変化する変動費と、売上が増減しても比較的変わりにくい固定費に分けて考えると管理しやすくなります。
変動費には商品の仕入高、材料費、販売手数料、配送費などが含まれます。
固定費の代表例は、家賃、正社員の基本給、リース料、システム利用料、保険料などです。
売上が増えるほど変動費も増えやすい一方、固定費は短期間では大きく変動しない傾向があります。
利益改善では、変動費率を下げる施策と固定費を適正化する施策を分けて考えると、対策が明確になります。
収益費用対応の考え方
会計では、ある期間の収益を計上するなら、その収益を得るために必要となった費用も同じ期間に対応させて計上する考え方があります。
これを収益費用対応の考え方と呼びます。
たとえば、3月に販売した商品の仕入原価は、実際に仕入代金を支払った月ではなく、販売による売上を計上した3月の費用として対応させます。
この処理を行わないと、月ごとの利益が実態より大きく見えたり、小さく見えたりするでしょう。
収益と費用の対応を正しく捉えることで、月次決算や年度決算の利益を比較できるようになります。
費用削減で注意したい点
赤字を改善するために費用削減へ取り組むことは重要ですが、すべての支出を一律に減らせばよいわけではありません。
広告費を削りすぎて新規顧客が減ったり、人材育成費を抑えすぎて業務品質が落ちたりすると、将来の収益まで損なう可能性があります。
削減を検討する費用は、売上や顧客満足に直接つながる支出かどうかで分けて考えます。
利益を守るためには、不要なコストを減らし、成果につながる費用には適切に投資する視点が必要です。
費用の金額だけでなく、費用に対してどれだけの収益や効果が得られているかを確認しましょう。
この視点を持つと、単なる節約ではなく、収益性を高める経営管理につながります。
利益率で確認する収益性
続いては利益率で確認する収益性を見ていきます。
売上総利益率の計算
売上総利益率は、売上高に対して売上総利益がどれだけ残っているかを示す割合です。
売上総利益率 = 売上総利益 ÷ 売上高 × 100
売上高 1,000万円、売上総利益 400万円の場合、売上総利益率は 40パーセントです。
この比率が高いほど、売上原価を差し引いた後に販管費や利益へ回せる余地が大きいと考えられます。
ただし業種によって標準的な水準は異なります。
薄利多売の小売業と、専門性の高いコンサルティング業では原価構造が違うため、異業種の利益率をそのまま比較しないことが必要です。
営業利益率の見方
営業利益率は、売上高に対する営業利益の割合です。
本業の売上から原価と販管費を差し引いた後、どの程度の利益が残っているかを確認できます。
営業利益率が低下しているときは、売上単価の下落、原価上昇、販管費の増加など、複数の原因が考えられます。
前年同月や前年同期と比べ、どの利益段階で変化が起きているかを追うと、原因を絞り込みやすくなります。
営業利益率を継続して確認することは、値引きやコスト増加が採算に与える影響を早めに察知することにも役立つでしょう。
損益分岐点の活用
損益分岐点とは、収益と費用が等しくなり、利益がゼロになる売上高のことです。
損益分岐点を超えた売上は利益につながり、下回れば赤字になりやすい構造です。
固定費が大きい事業では、一定水準の売上に達するまで利益が出にくいことがあります。
反対に、固定費を抑えられれば、少ない売上でも黒字化しやすくなるでしょう。
目標売上を決める際は、希望する利益だけでなく損益分岐点も把握することが実践的です。
月次の売上目標、必要な販売件数、適正な価格設定を考える土台になります。
利益を改善するための実務手順
続いては利益を改善するための実務手順を確認していきます。
売上構成の分析
利益改善の第一歩は、売上高の合計だけでなく、商品別、サービス別、顧客別、部門別に売上と利益を分けて見ることです。
売上が大きい商品でも、値引きが多い、原価が高い、返品が多いといった事情があれば、利益への貢献は小さいかもしれません。
逆に売上規模が比較的小さくても、利益率が高く、リピートにつながる商品は重要な収益源になります。
売上構成を把握すると、強化すべき商品と見直すべき商品を判断しやすくなります。
売上を増やす施策と利益を増やす施策は、必ずしも同じではありません。
価格と原価の見直し
原材料費や仕入価格が上がったにもかかわらず販売価格を据え置くと、売上高が同じでも売上総利益は減少します。
価格改定は顧客への影響を考える必要がありますが、提供価値や市場価格を踏まえて適切に検討することが必要です。
原価については、仕入先の比較、発注数量の見直し、廃棄ロスの削減、工程改善など、多角的な方法があります。
価格を上げるか、原価を下げるか、販売数量を増やすかは、利益式のどの要素を改善するかという判断です。
一つの施策に偏らず、顧客価値と収益性の両方を守れる組み合わせを探しましょう。
特に低利益率の商品は、価格、仕入、作業時間、付帯サービスを含めて採算を再計算することが大切です。
月次での損益管理
利益改善を継続するには、年に一度の決算だけでなく、毎月の損益を確認する月次管理が有効です。
月次損益計算書では、予算と実績、前年同月との比較を行うと変化をつかみやすくなります。
たとえば売上高は増えているのに営業利益が減っている場合、原価率や販管費率の上昇を確認します。
異常値を早い段階で見つけられれば、値引きの見直し、発注量の調整、経費の抑制といった対策を迅速に進められるでしょう。
利益管理は、結果を確認する作業ではなく、次の行動を決めるための仕組みとして活用することがポイントです。
収益と費用の関係のまとめ
収益と費用の関係は、利益 = 収益 - 費用という基本式で理解できます。
収益が費用を上回れば黒字となり、費用が収益を上回れば赤字になります。
ただし、利益を正しく判断するには、売上高だけでなく、売上原価、販売費及び一般管理費、営業外収支まで段階的に確認することが重要です。
売上総利益は商品やサービスの採算を、営業利益は本業の収益力を、経常利益と当期純利益は企業活動全体と最終結果を示します。
また、変動費と固定費を分けて把握し、損益分岐点や利益率を確認すると、利益を増やすための具体策を立てやすくなります。
売上を伸ばすだけでなく、どの収益からどの費用が発生し、いくら利益が残るかを継続して見ることが、安定した経営への近道です。